Revender Hosting en México: Qué Margen de Ganancia Es Realista
Actualizado el 5 de noviembre de 2026 · Guía para empresas en México
No hay un porcentaje universal acreditado de ganancia al revender hosting. La diferencia entre lo que cobras y lo que pagas al proveedor todavía debe cubrir el trabajo que asumes, las comisiones y otros costos del servicio. Esta guía permite construir un escenario comparable y distinguir margen de recargo; no presenta promedios del mercado mexicano ni promete ingresos.
Sirve a una agencia o profesional que prepara una oferta de hosting para sus clientes. Conserva la misma moneda, mes y alcance al comparar. El estimador utiliza únicamente importes que tú introduces y no requiere nombres, credenciales ni información de tus clientes.
Reúne costos con el mismo alcance que el ingreso
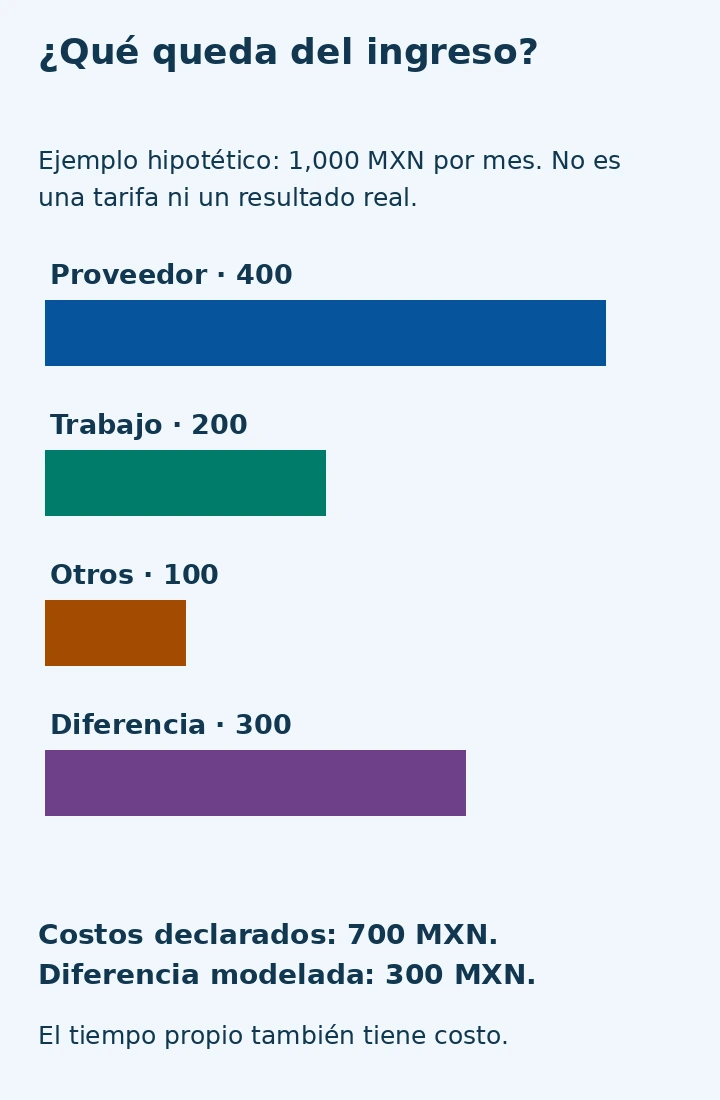
Elige un servicio o grupo de clientes y un mes. Registra el ingreso que estás modelando y separa tres grupos: costo del proveedor para ese alcance, costo del trabajo que asumes y otros costos asignados. Si distribuyes un pago anual entre meses, documenta ese supuesto. No compares un cobro mensual con el costo anual completo ni confundas el importe facturado con dinero efectivamente cobrado.
- Proveedor: alojamiento y extras que realmente figuran en su propuesta, según periodicidad y renovación.
- Trabajo: activación, comunicación, revisiones, soporte que te corresponde y gestión administrativa. Si lo estimas por horas, guarda el tiempo y la valoración utilizados.
- Otros: comisiones de cobro, herramientas y costos compartidos que decidas asignar a este escenario. Declara el criterio de reparto.
No sumes dos veces un costo: un trabajo ya incluido en una factura o en el grupo del proveedor no se añade de nuevo. Tampoco registres cero porque desconoces el importe. Si falta un componente relevante, la comparación sigue incompleta.
Margen y recargo no significan lo mismo
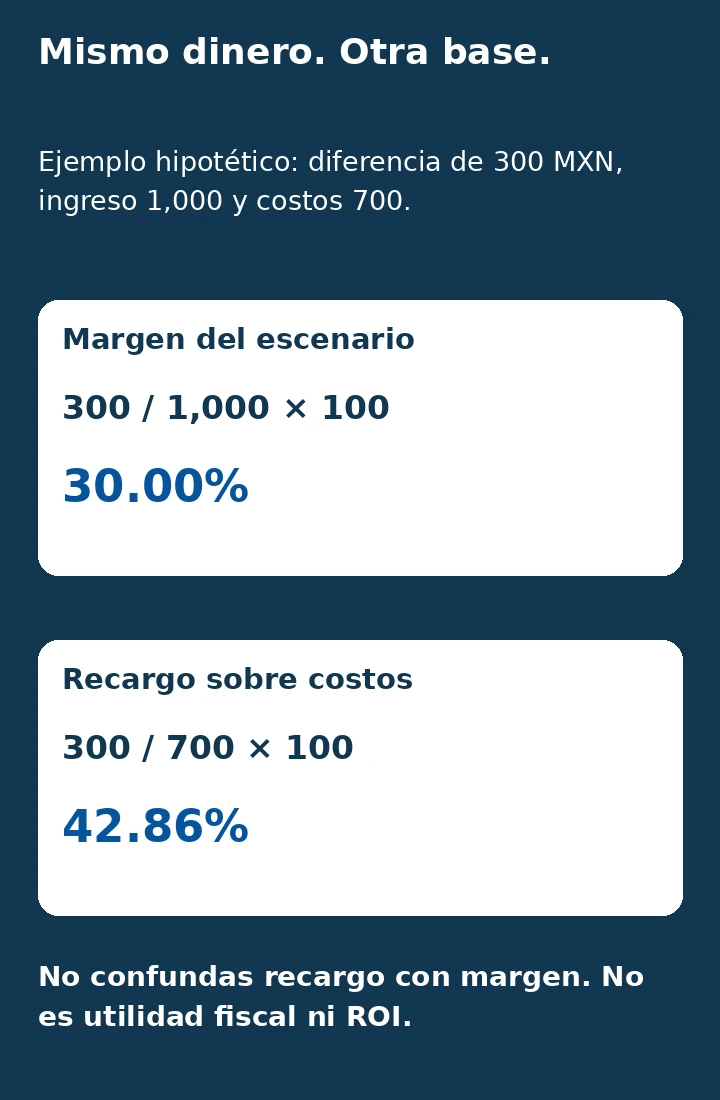
En este modelo, la diferencia es ingreso menos los costos que declaraste. El margen del escenario divide esa diferencia entre el ingreso; el recargo sobre costos la divide entre los costos. La distinción de denominadores está explicada en la guía pública de Mass.gov sobre costos y precios. Aquí no se certifica una clasificación contable de tus importes.
Ejemplo hipotético: ingreso mensual de 1,000 MXN y costos de 700 MXN dejan 300 MXN de diferencia. El margen del escenario es 300 ÷ 1,000 × 100 = 30%; el recargo es 300 ÷ 700 × 100 ≈ 42.86%. Decir “30% sobre costo” describe otra operación. Un resultado del estimador no es por sí mismo utilidad neta fiscal, flujo de caja ni retorno de una inversión.
Calcula un escenario mensual, sin convertir desconocidos en cero
Introduce importes comparables en MXN para el mismo mes y alcance. Usa hasta dos decimales, coma o punto, sin separadores de miles. Introduce cero sólo cuando confirmaste que el componente es cero; deja vacío lo que no conoces. El componente no calcula ni añade impuestos: mantén una base consistente y acuerda su tratamiento con tu responsable contable.
El cálculo ocurre en tu navegador. Este componente no guarda ni transmite los importes.
Los porcentajes se muestran con dos decimales. Un resultado no nulo que redondearía a cero se indica como intervalo positivo o negativo. El resultado muestra sólo los importes declarados. No añade automáticamente impuestos, impagos, cambios de precio o costos futuros. No decide qué vender, cuánto cobrar ni qué plan contratar. Un resultado positivo puede desaparecer si faltan costos; uno negativo indica que los costos declarados superan el ingreso.
Automatizar o subcontratar cambia los costos; no elimina el trabajo
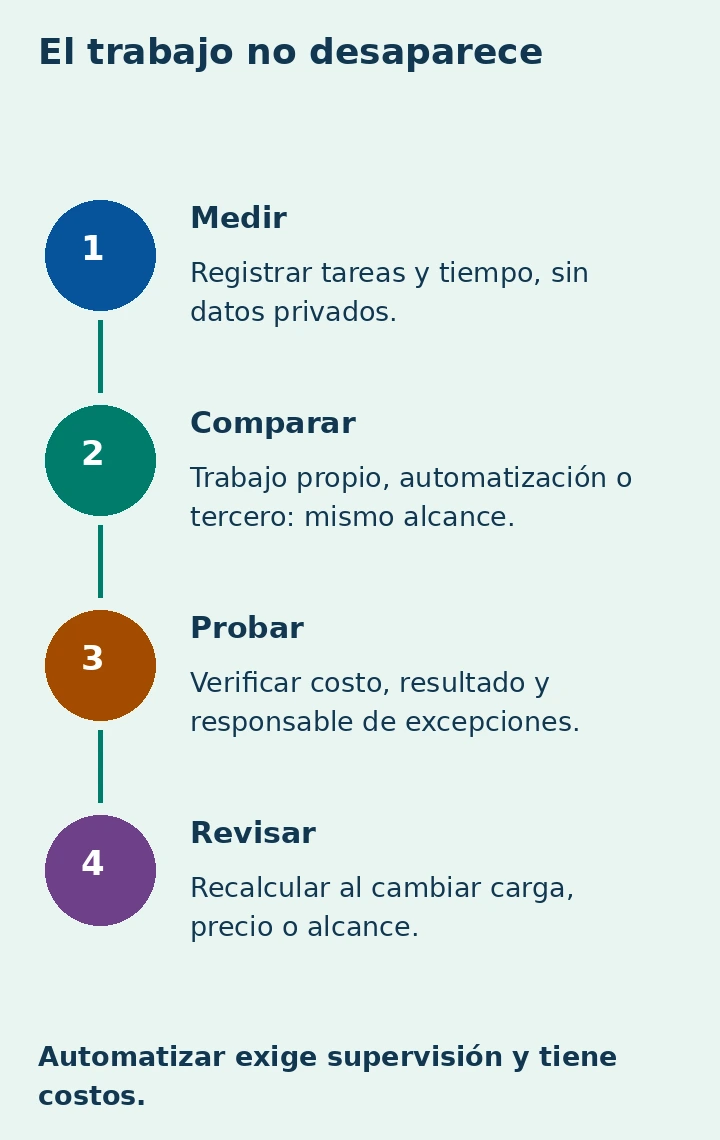
La documentación, los recordatorios y las integraciones pueden reducir tareas repetitivas, pero necesitan configuración, mantenimiento y alguien que atienda excepciones. Antes de automatizar, registra la tarea y el tiempo actual; después compara el costo completo y el resultado observado.
Si colaboras con un tercero, acuerda entregables, accesos autorizados, revisión y escalamiento. Su cotización sustituye únicamente el trabajo cubierto: puede quedar coordinación a tu cargo. Para un paquete de hosting, correo o respaldo, detalla qué incluye cada servicio y el costo de atenderlo antes de tratar un aumento de facturación como ganancia.
¿Cómo uso IA para ordenar el escenario?
Puede ayudarte a organizar categorías o explicar las fórmulas con datos ficticios. Verifica los cálculos y no introduzcas facturas privadas, credenciales ni datos de clientes sin autorización y sin revisar su tratamiento. Una respuesta de IA no confirma costos, reglas fiscales ni condiciones comerciales. Aquí no se probó un asistente sobre la operación de un lector.
Cobalt Blue Web: servicio y condiciones por confirmar
RevendedoresCloud.com es el canal editorial de Cobalt Blue Web orientado a quienes ofrecen servicios digitales a empresas. CBW ofrece hosting empresarial administrado para sitios corporativos y tiendas, con soporte en español para empresas en México. Consulta su oferta de hosting empresarial y el alcance de los niveles de servicio para contrastar responsabilidades, inclusiones y exclusiones.
Un proveedor que delimita operación, soporte y recuperación puede ayudar a presupuestar el trabajo que conservará tu equipo. Ese valor depende del alcance acordado. Esta guía no acredita comisiones, descuentos mayoristas, marca blanca, reventa automática o un margen garantizado. Antes de ofrecer servicios bajo tu marca, confirma por escrito las condiciones de colaboración y responsabilidades con el cliente.
¿Qué llevo para pedir una propuesta?
Número y tipo de servicios, alcance que asumirías, tareas que necesitas delegar y periodicidad de costos. No entregues datos de clientes ni accesos en el primer mensaje. Puedes consultar con CBW el alcance y las condiciones de colaboración.
¿Qué pasa si ingreso o costos son cero?
Con ingreso cero no se define el margen porcentual; con costos cero no se define el recargo. La diferencia monetaria sí se puede mostrar. Si ambos son cero, la diferencia es cero y ambos porcentajes quedan sin definir. Un costo desconocido no debe introducirse como cero.
¿Puedo comparar dos propuestas sólo por el porcentaje?
Primero iguala servicio, periodo y responsabilidades. Revisa activación, renovación, atención al cliente y costos que cada propuesta deja a tu cargo. Conserva la evidencia de los importes: el porcentaje no sustituye esa comprobación.
Fuentes y alcance revisados el 5 de noviembre de 2026. Estimador y visuales originales; cifras del ejemplo hipotéticas.