Casos de éxito para aumentar ventas: evidencia, permisos y métricas
Actualizado el 29 de octubre de 2026 · Guía para empresas en México
Un caso de éxito puede ayudar a un prospecto a comprender un servicio, pero no convierte una historia en prueba de ventas futuras. Para preparar casos de éxito para aumentar ventas con rigor, necesitas un resultado documentado, contexto comparable y autorización para el uso concreto del contenido. Una cita, un gráfico o un porcentaje sin esas condiciones puede comunicar más de lo que la evidencia permite.
Esta guía explica cómo conservar lo útil de un caso —problema, alcance, implementación y resultados— sin inventar testimonios ni atribuir todo cambio al proveedor. Incluye un laboratorio de dos grupos completamente ficticios: ambos reducen su tasa de resultados favorables, aunque el agregado aumenta. No son clientes, ventas ni mediciones de CBW. El propósito es aprender a comprobar un titular antes de publicarlo.
Qué debe contener un caso documentado
El lector debe poder distinguir lo observado, lo declarado por el cliente y lo que todavía no se ha comprobado. No basta decir que un proyecto fue «exitoso». La guía de Salesforce para redactar casos propone organizar contexto, datos y narrativa, comprobar hechos y citas, y obtener la revisión del cliente. Es una guía editorial de un proveedor, no una garantía de conversión ni un sustituto de las autorizaciones aplicables.
- Contexto: actividad, necesidad y alcance que se permite divulgar. No publiques identificadores, sistemas privados o detalles que permitan reconocer al cliente sin la autorización correspondiente.
- Problema: qué ocurría y cómo se observó. Distingue una demora documentada de una impresión del entrevistado. No inventes el costo económico de una interrupción.
- Solución y responsabilidades: qué cambió realmente, quién hizo cada tarea y qué quedó fuera. La etiqueta «administrado» no prueba que todo estuviera incluido.
- Implementación: periodo, condiciones, pruebas y limitaciones. Conserva incidencias y resultados desfavorables pertinentes, no solo la parte que favorece la venta.
- Resultados: fuente, definición, numerador, denominador, periodo, grupos y datos faltantes. Una cifra de disponibilidad, tickets o activación no equivale por sí sola a retorno de inversión.
- Cita y siguiente paso: utiliza únicamente palabras comprobadas y autorizadas. El contacto posterior debe responder a la necesidad del lector, sin prometer replicar el resultado.
Una ficha reutilizable puede tener estos campos: afirmación · fuente · periodo · unidad · base de comparación · exclusiones · cambios simultáneos · límite · persona responsable de verificar · uso autorizado. Si falta la evidencia, deja la afirmación pendiente; no rellenes el hueco con una estimación presentada como observación.
Dos grupos empeoran, pero el agregado mejora: ¿cómo es posible?
En este ejercicio, «resultado favorable» es solamente una etiqueta binaria inventada. A y B son grupos disjuntos que reúnen todas las observaciones del ejemplo; la definición se mantiene entre los dos periodos. No representan empresas reales ni una tasa oficial de conversión.
| Grupo | Antes | Tasa antes | Después | Tasa después |
|---|---|---|---|---|
| A | 18 de 20 | 90% | 144 de 180 | 80% |
| B | 18 de 180 | 10% | 1 de 20 | 5% |
| Conjunto A+B | 36 de 200 | 18% | 145 de 200 | 72.5% |
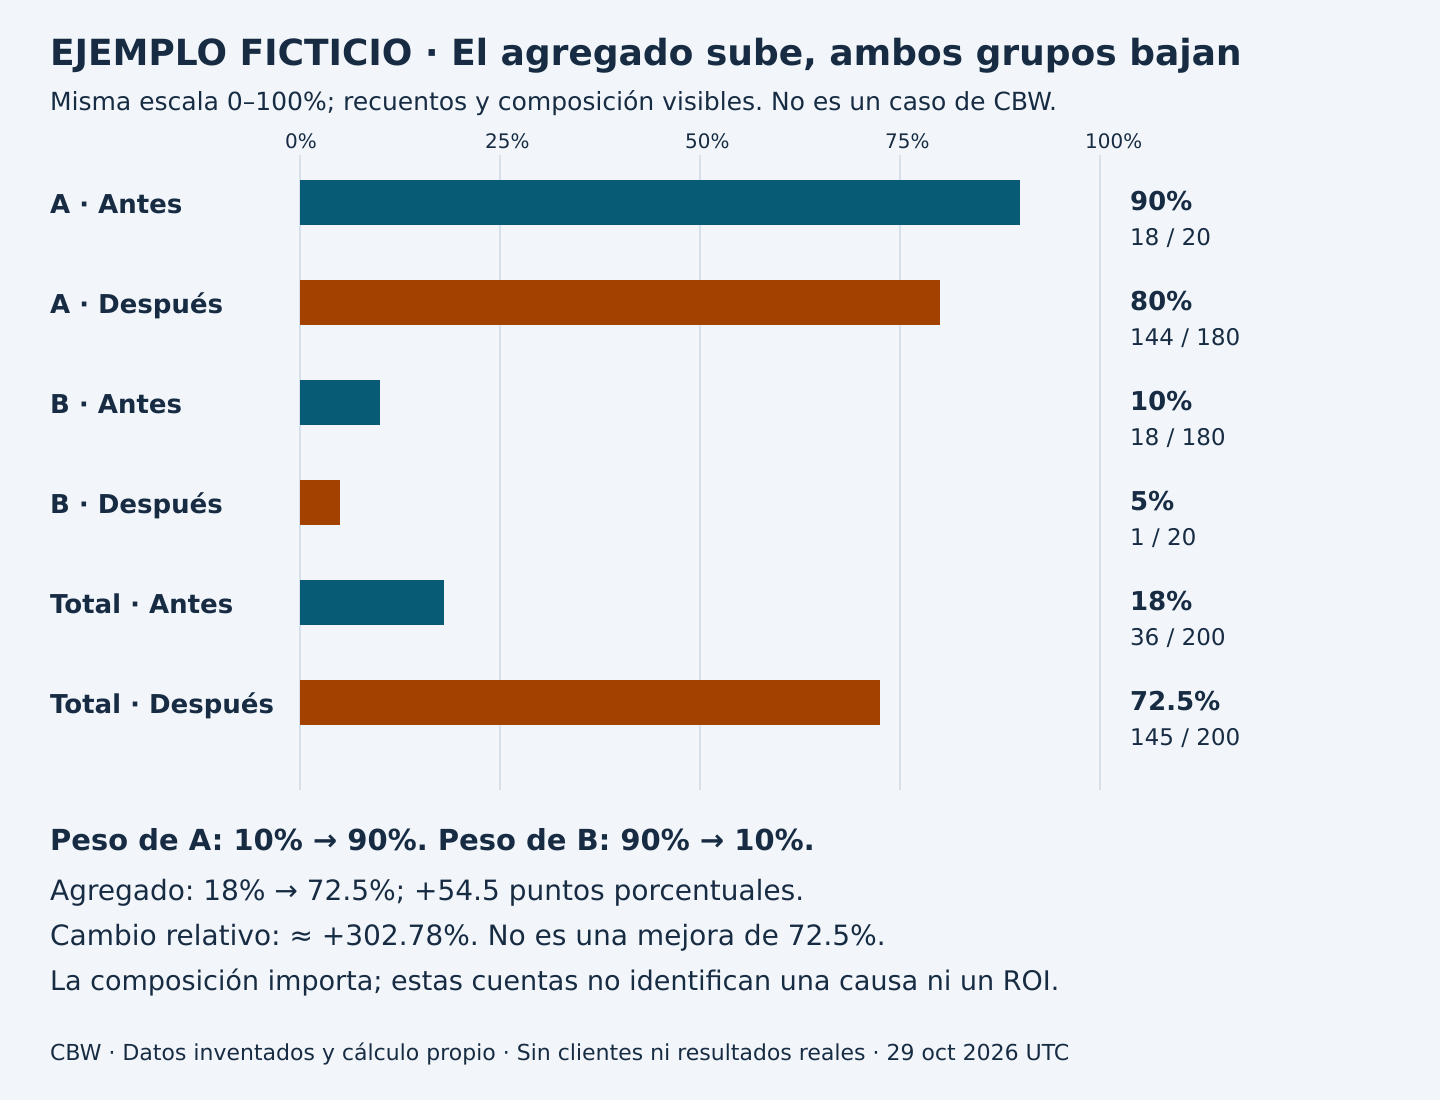
A baja de 90% a 80% y B de 10% a 5%. Sin embargo, el conjunto sube de 18% a 72.5%. No hay un error de suma: cambió la composición. Antes, A aportaba 20 de 200 observaciones, el 10%; después aporta 180 de 200, el 90%. El grupo con mayor tasa tiene mucho más peso en el segundo periodo, aunque su propia tasa disminuyó.
El material docente de W. H. Cherry, Universidad de Waterloo, sobre proporciones y combinaciones ponderadas explica este tipo de inversión, conocida como paradoja de Simpson. Es una referencia matemática de 2006, no un estudio comercial actual ni la fuente de nuestros datos ficticios. Mostrar subgrupos tampoco resuelve automáticamente una pregunta causal: hace falta un diseño y evidencia adecuados para esa pregunta.
Comparar grupos y agregado con bases visibles
Abre un recurso separado de este artículo. Los controles y resultados funcionan localmente en tu navegador con ejemplos ficticios; no se envían datos a terceros.
Abrir la herramienta interactiva
Incluye reinicio y descarga local del resultado. Cambia ocho recuentos ficticios y declara comparabilidad. Conserva ambos grupos, sus tasas y pesos; diferencia recuentos, puntos porcentuales y cambio relativo. No mide clientes ni acredita causalidad, ROI o permiso de publicación. Puedes volver a esta guía desde el recurso.
En el recurso enlazado puedes cambiar los ocho recuentos hipotéticos y comparar las tasas, los pesos y el agregado. Admite enteros de 0 a 1,000,000 por campo; «?» o un campo vacío significan desconocido, no cero. Este límite es didáctico, no un límite comercial. Declara también si ambos periodos son comparables: si no lo son o no se sabe, conserva las tasas locales pero no interpreta diferencias entre periodos. Conserva a la vista ambos grupos, incluidos deterioros y datos desconocidos. No cargues informes, clientes ni archivos privados; no hace falta conectar un CRM. La salida no estima ventas, no calcula ROI y no autoriza publicar un caso real.
Cómo repetir el cálculo sin JavaScript
- Para cada grupo y periodo, divide resultados favorables entre observaciones y multiplica por 100. A antes:
18 / 20 × 100 = 90%. B después:1 / 20 × 100 = 5%. - Para el agregado, suma los recuentos antes de dividir:
(18 + 18) / (20 + 180) × 100 = 18%; después:(144 + 1) / (180 + 20) × 100 = 72.5%. - Comprueba los pesos: antes,
0.10 × 90% + 0.90 × 10% = 18%; después,0.90 × 80% + 0.10 × 5% = 72.5%. No promedies directamente las tasas de dos grupos con tamaños distintos. - Conserva los absolutos junto a las tasas: 36 y 145 resultados favorables, sobre 200 observaciones en cada periodo. El ejemplo no dice cuánto dinero representan ni por qué cambiaron.
Puntos porcentuales y cambio relativo no son lo mismo
La diferencia del agregado es 72.5 − 18 = 54.5 puntos porcentuales. El cambio relativo respecto a la tasa inicial es (72.5 − 18) / 18 × 100 ≈ 302.78%. La explicación de cambio porcentual de la oficina estadística de Irlanda muestra esa fórmula en su contexto de índices de precios; aquí se aplica solo como aritmética, no como cálculo financiero o contractual.
Por grupo, A cambia −10 puntos porcentuales y aproximadamente −11.11% relativo; B cambia −5 puntos y −50% relativo. El 72.5% es la tasa final, no «una mejora del 72.5%». Redondea al mostrar, no antes de sumar o comparar; conserva los recuentos para que otra persona pueda reproducirlo.
Para ver qué ocurre sin cambiar la composición, usa otro ejercicio: antes A=90/100 y B=10/100; después A=80/100 y B=5/100. El agregado pasa de 50% a 42.5%. No es una corrección de los datos anteriores ni una nueva medición: es una hipótesis distinta con pesos iguales.
Cero, ausencia de datos y comparabilidad
- 0 de 0: no hay observaciones y la tasa del grupo no está definida. No es una tasa de 0%. El grupo debe permanecer visible.
- 0 de un total positivo: la tasa sí es 0%. Si esa es la base anterior, el cambio relativo posterior no está definido; no debe mostrarse infinito ni un crecimiento de 100% por defecto. Una diferencia en puntos puede seguir siendo calculable.
- Grupo sin observaciones: puede aportar cero recuentos al agregado si el resto está completo y el total conjunto es positivo. Eso no crea una tasa propia para el grupo vacío.
- Dato desconocido: no se sustituye por cero. Si falta un recuento necesario, no hay un agregado completo; pueden conservarse cálculos de otros grupos, claramente separados del total pendiente.
- Dato inválido: resultados superiores a observaciones, recuentos negativos o fraccionarios no describen este modelo. Corrige la entrada, no ocultes la fila.
- Definiciones o periodos incompatibles: una división correcta no vuelve comparables conjuntos que miden cosas distintas. Primero documenta qué cambió y qué comparación es legítima.
Una descripción fiel del ejemplo sería: «En este conjunto ficticio, el agregado pasó de 36/200 a 145/200; las tasas de A y B bajaron y cambió su participación». No sería fiel afirmar «el proveedor mejoró las ventas» o «ambos grupos mejoraron». Este laboratorio no estima significancia estadística ni identifica una causa.
Autorización y confidencialidad: porcentajes no garantizan anonimato
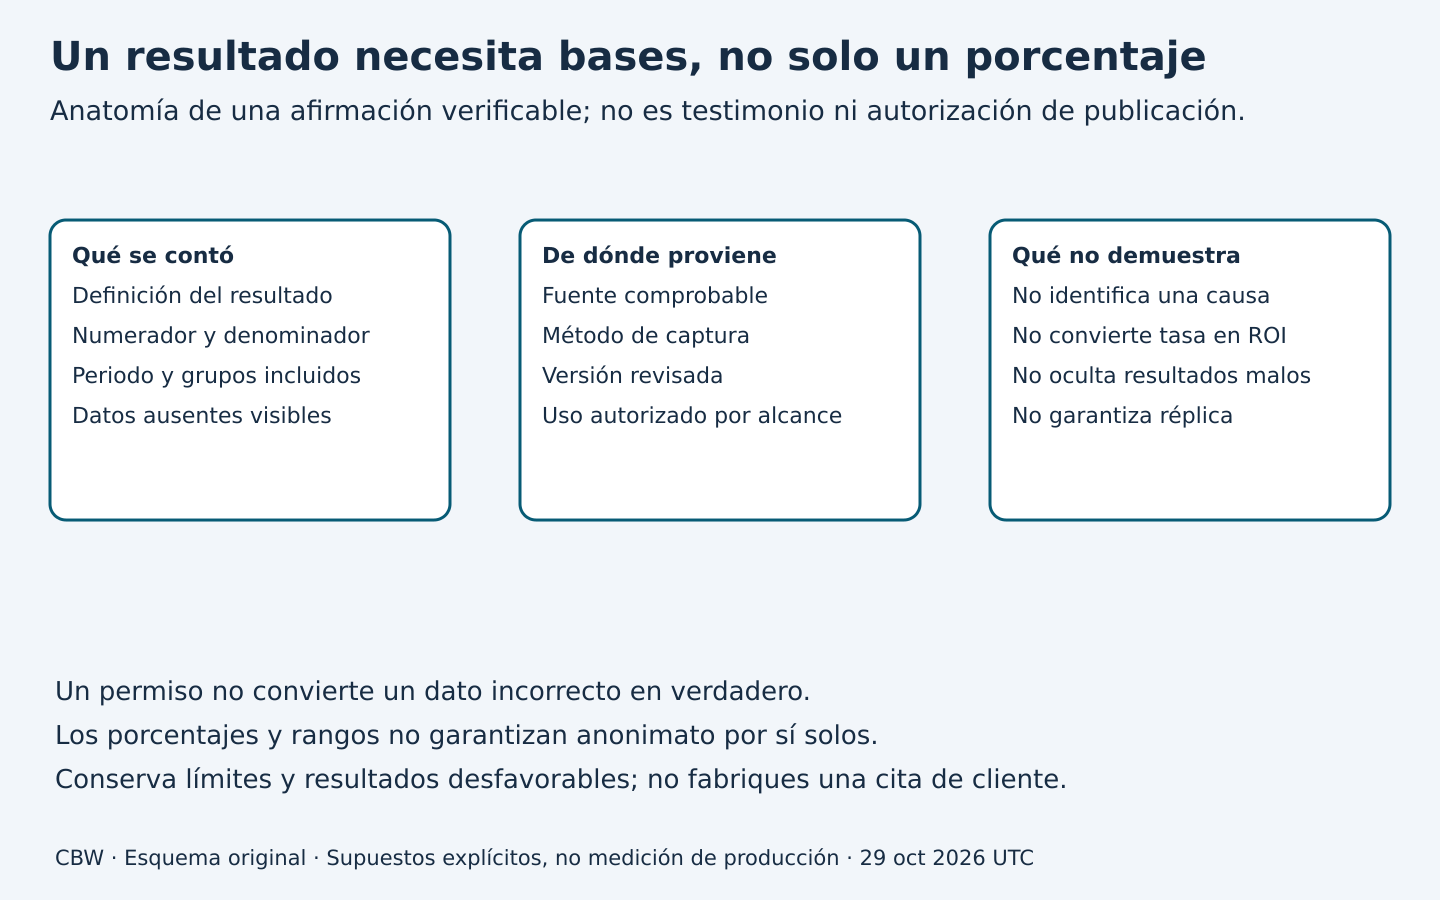
Una cifra relativa puede seguir revelando información por su contexto, por otros datos publicados o por una cita identificable. No prometas confidencialidad solo porque cambiaste absolutos por porcentajes, un nombre por una inicial o una cifra por un rango. Si no se puede divulgar una base necesaria, explica la limitación o decide no publicar esa afirmación; no inventes una base alternativa.
Antes de difundir un caso real, confirma con las partes el contenido y la versión, los canales o destinatarios, las imágenes, la marca y las citas cuyo uso está permitido. Una versión privada para ventas también se comparte con terceros: no es una vía para saltarse una autorización pública pendiente. Una autorización de uso tampoco sustituye comprobar la exactitud de los datos. Estas son precauciones operativas; las condiciones jurídicas específicas requieren revisión por quienes corresponda.
El proceso puede empezar con una entrevista acordada, continuar con la revisión de fuentes y terminar con un borrador completo que el cliente pueda corregir. Incluye resultados negativos pertinentes y cambios concurrentes. No fabriques una cita para que el cliente la «apruebe» como si la hubiera pronunciado. Si todavía no hay un caso documentado, publica una explicación educativa rotulada como tal, no un testimonio con nombre o fotografía de apariencia real.
Reutiliza la historia sin perder su alcance
Una biblioteca por sector, necesidad o tipo de proyecto puede ayudar a encontrar ejemplos pertinentes. Cada PDF, página, presentación o video debe conservar las bases, fechas, fuentes y límites relevantes, además del uso autorizado. Un titular breve no debe contradecir el cuerpo ni esconder un deterioro importante. No necesitas un módulo especial de CRM para ordenar y revisar estos materiales.
Separa tres niveles de medición: consumo del contenido; interés, como una consulta válida; y resultado comercial confirmado según una definición acordada. Una oportunidad asociada a la lectura de un caso no demuestra causalidad. Tampoco un periodo con pocos clics demuestra que falte una cita más persuasiva: puede faltar muestra, medición comparable o contexto.
Un proyecto parecido sirve para formular preguntas, no para garantizar replicabilidad. En servicios cloud, confirma por separado la configuración, la aplicación, la operación, el soporte y las condiciones que corresponden al nuevo cliente. Una historia no amplía un SLA ni convierte un tiempo observado en plazo ofrecido. Para separar esos compromisos, consulta la guía de alcance y relojes del soporte cloud para revendedores.
El siguiente paso es verificar, no adornar
Tu equipo puede preparar la ficha y comprobar las operaciones sin contratar una nueva herramienta. Un socio editorial o técnico aporta valor si contrasta definiciones, localiza el responsable de la evidencia y ayuda a comunicar límites de forma comprensible. Pagar más no demuestra mayor calidad ni garantiza ventas; compara tareas, entregables y revisión incluida.
Si necesitas apoyo para delimitar una pieza y su evidencia técnica, puedes plantear el proyecto a Cobalt Blue Web. Explica el objetivo y qué información falta, sin enviar datos privados de clientes. Confirma el alcance antes de contratar; este contacto no promete una propuesta en un plazo fijo ni resultados comerciales.
La IA puede ayudarte a ordenar preguntas sobre un ejemplo ficticio o señalar un titular que no corresponde a su tabla. Verifica sus cálculos y afirmaciones con las fuentes y los responsables. No le entregues entrevistas privadas, contratos, datos de clientes o informes completos sin la autorización y evaluación de tratamiento correspondientes. No puede fabricar una cita, conceder consentimiento ni convertir una asociación en causa.
Fuentes editoriales y matemáticas revisadas el 29 de octubre de 2026 (UTC). Los ejercicios son ficticios y no representan resultados de Revendedores Cloud, CBW ni clientes. Las referencias históricas conservan su fecha y alcance.