Cuántos clientes necesitas para que la reventa de hosting sea rentable
Actualizado el 28 de octubre de 2026 · Guía para empresas en México
No existe un número de clientes que garantice que revender hosting será rentable. Para estimar cuántas unidades de un mismo servicio cubren tus costos mensuales, divide los costos fijos entre lo que cada unidad deja después de sus costos variables y redondea hacia arriba. Si esa contribución es cero o negativa, aumentar el volumen no resuelve el problema de cubrir costos fijos positivos.
El cálculo sirve para detectar supuestos y gastos faltantes, no para prometer ganancias. Esta guía distingue el punto de equilibrio del modelo, el dinero cobrado y la capacidad real de atender clientes. Todas las cifras de ejemplo son hipotéticas: no son precios de Revendedores Cloud, promedios del mercado ni resultados de una agencia.
Un ejemplo: 10 unidades cubren estos costos, no los de cualquier negocio
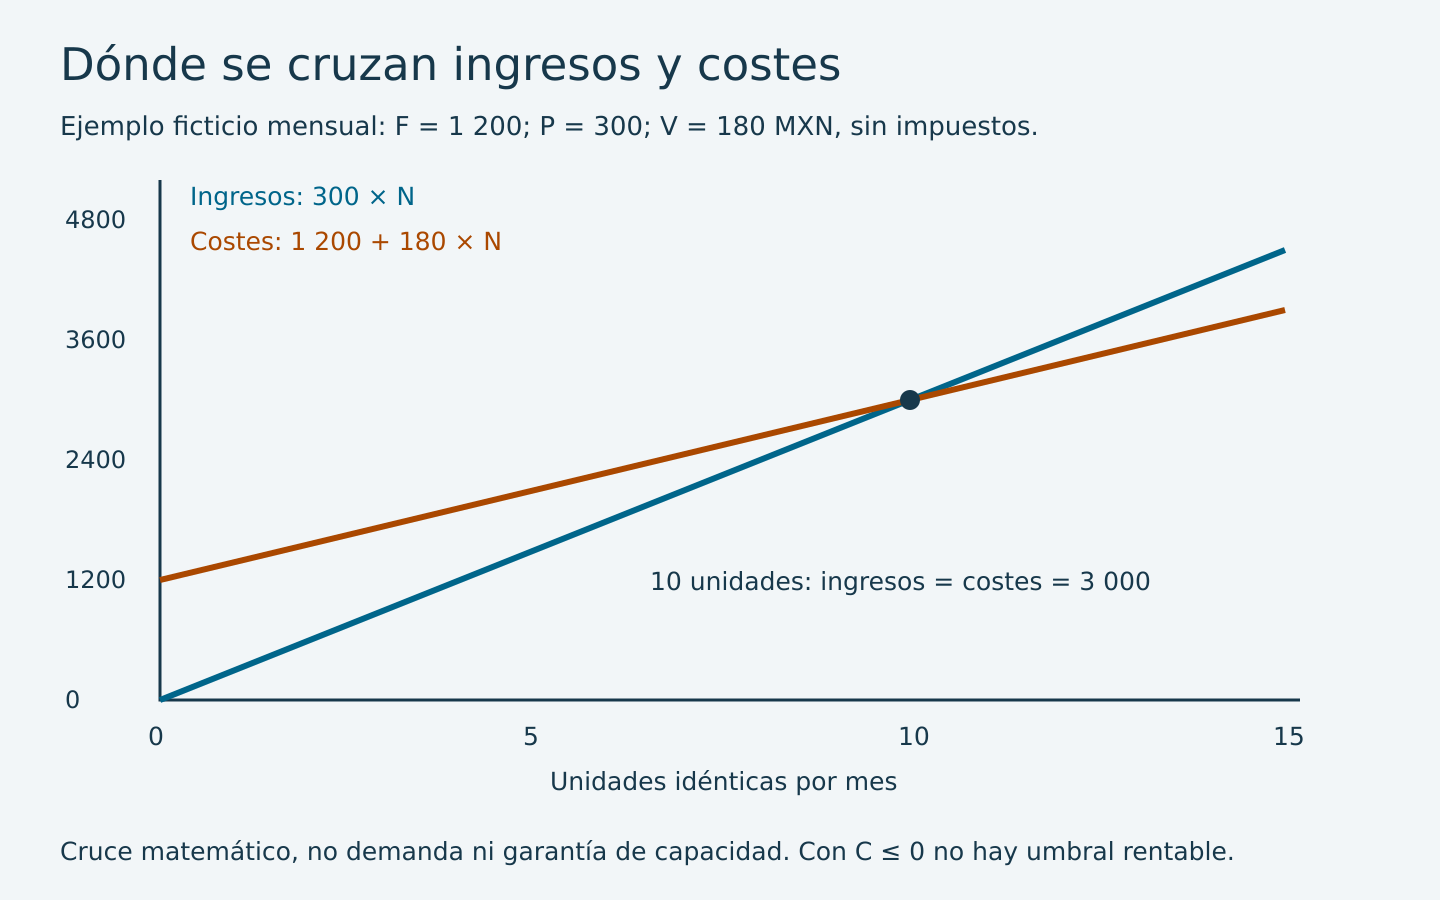
Supongamos un único paquete mensual de hosting, con cifras en MXN sin impuestos: costos fijos de 1,200; precio por unidad de 300; costo variable por unidad de 180. Cada unidad aporta 300 − 180 = 120 MXN para cubrir los costos fijos. El umbral del ejemplo es 1,200 ÷ 120 = 10 unidades.
Con 10 unidades, el ingreso modelado es 3,000 MXN y el costo variable total es 1,800. Quedan 1,200 de contribución; al restar los 1,200 fijos, el resultado es cero. Con 12 unidades, el resultado es 12 × 120 − 1,200 = 240 MXN. Esa cifra no es utilidad neta ni efectivo disponible: únicamente refleja los conceptos incluidos.
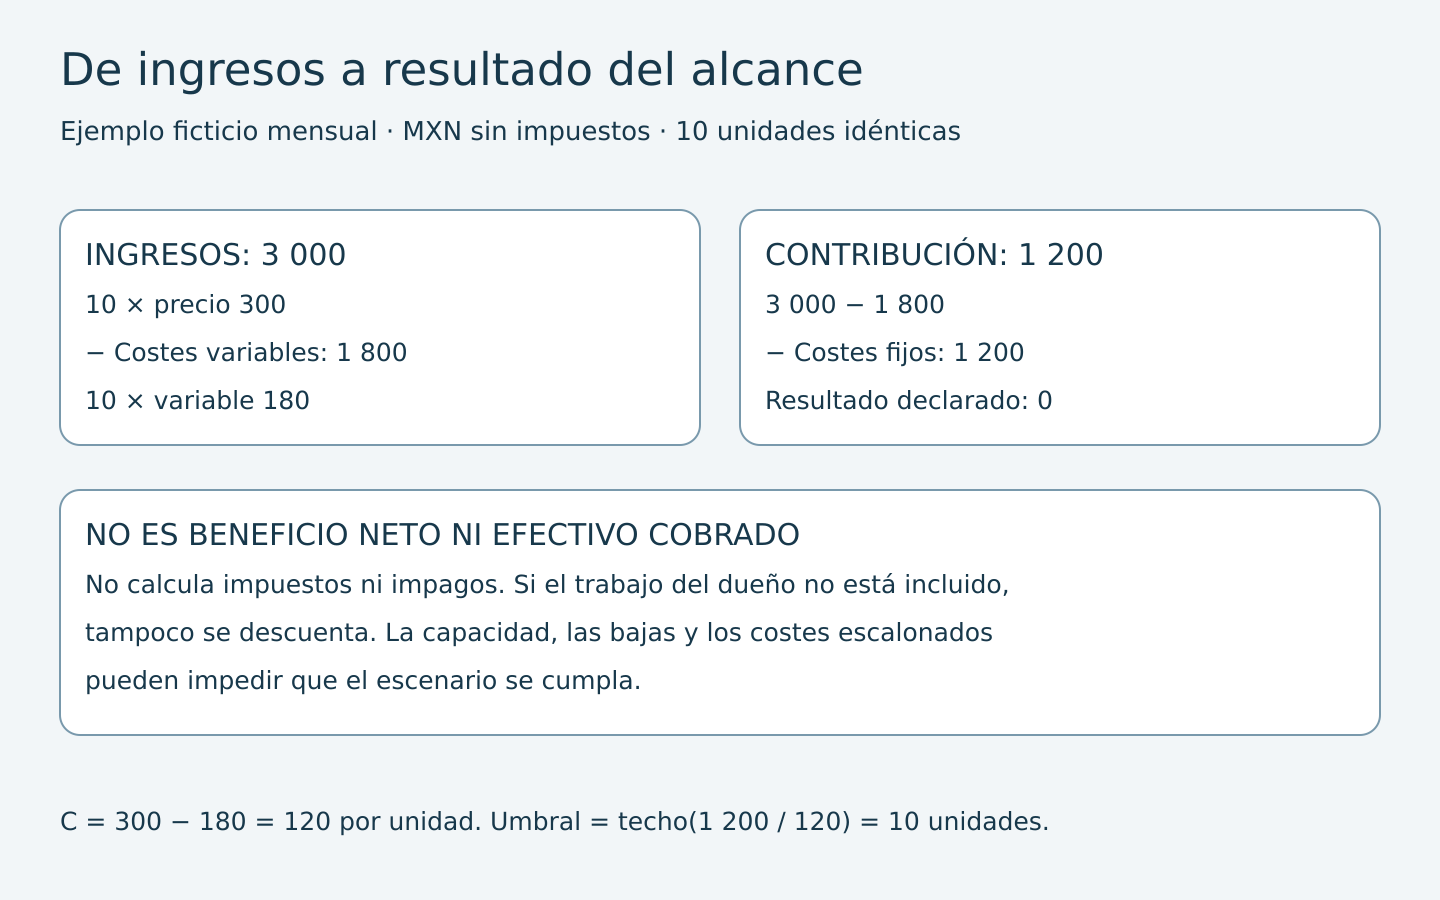
Unidad no siempre significa cliente. Aquí una unidad es un paquete idéntico durante un mes completo. Un cliente con tres paquetes representa tres unidades; tres buzones no equivalen necesariamente a tres planes de hosting. Si tus clientes compran servicios diferentes, no uses su cantidad como si todos dejaran la misma contribución.
Calcula el umbral y revisa sus límites
Abre la calculadora enlazada para cambiar costos fijos, precio, costo variable y unidades del escenario. También puedes contrastar el resultado con límites declarados de capacidad y tiempo. Las entradas son supuestos tuyos; el recurso no comprueba facturas, demanda, contratos ni la capacidad técnica del proveedor.
Abrir calculadora de punto de equilibrio — se abre un recurso independiente de este sitio, con enlace para volver. Los datos se procesan en tu navegador.
Fórmula y alternativa sin JavaScript
- F: costos fijos mensuales incluidos.
- P: precio mensual por una unidad.
- V: costo variable mensual por esa unidad.
- C = P − V: contribución por unidad.
- Umbral de cobertura: F ÷ C, redondeado al entero superior, cuando C es positiva.
- Resultado del escenario: N × C − F, donde N es el número entero de unidades.
Puedes hacer estas operaciones en papel o en una hoja de cálculo. La guía de punto de equilibrio de la SBA presenta el modelo de costos fijos, precio y costo variable para un producto o servicio. Es una estimación: aquí lo aplicamos a unidades mensuales homogéneas de hosting, con límites explícitos de operación.
El redondeo importa: si F es 1,250 y C es 120, el cociente es aproximadamente 10.42 y necesitas 11 unidades para cubrir esos costos. Diez dejan −50 MXN; once, 70. No redondees hacia abajo porque «está cerca» ni confundas cubrir costos con obtener una ganancia objetivo.
Qué ocurre en los casos límite
- F = 0 y C positiva: cero unidades cubren los costos fijos del modelo, pero producen cero resultado; el resultado positivo comienza con una unidad. Revisa que no hayas omitido gastos.
- C = 0 y F positiva: cada venta deja cero para cubrir F; no hay un umbral finito que la cubra.
- C negativa: cada unidad empeora el resultado del modelo. Añadir unidades no lo convierte en un negocio rentable.
- F = 0 y C = 0: el resultado permanece en cero para cualquier cantidad modelada; no es una prueba de rentabilidad ni un umbral comercial útil.
- Costo desconocido: no lo sustituyas por cero. Marca el escenario como incompleto y consigue el dato o trabaja con supuestos claramente identificados.
La calculadora utiliza importes con hasta dos decimales, sin conversión de moneda. No mezcles dólares y pesos ni cuotas anuales y mensuales. Si necesitas representar importes con otra precisión o una política contable de redondeo distinta, documenta esa limitación antes de interpretar el resultado.
El trabajo difícil es definir los costos sin omitirlos ni duplicarlos
Costos fijos del periodo
Incluye pagos que no cambian dentro del intervalo de capacidad analizado: el plan base contratado, herramientas comunes y otros gastos atribuibles a la operación. Clasifica según tu acuerdo real: un servicio puede tener cuota base y cobro adicional por uso. No contabilices la misma cuota completa como fija y otra vez distribuida en cada unidad.
Para una comparación mensual, un costo anual puede expresarse como anual ÷ 12 y uno trimestral como trimestral ÷ 3. Eso distribuye el costo para el modelo; no cambia la fecha en que debes pagarlo. Conserva por separado un calendario de desembolsos y compromisos de renovación.
Costos variables y tiempo
Incluye los conceptos que cambian con cada unidad: licencia o recurso atribuible, comisiones de cobro según sus condiciones y trabajo que hayas decidido valorar por unidad. Revisa altas, migraciones, restauraciones, soporte y cierre. Una tarea de instalación que sucede una sola vez no debe tratarse silenciosamente como si ocurriera todos los meses: sepárala o explica cómo la distribuyes.
El tiempo del propietario no es gratuito por no salir de una cuenta bancaria. Puedes construir un escenario que lo valore como costo y otro que muestre únicamente desembolsos, pero nómbralos de manera distinta. Si incorporas horas por una tarifa interna, declara ambos supuestos; no vuelvas a incluir el mismo trabajo como fijo. El recurso no determina un salario, tarifa recomendable ni tratamiento fiscal.
Adquisición y mezcla de servicios
SEO, referidos, publicidad y seguimiento comercial requieren recursos; no supongas que un canal es gratuito o produce mejores márgenes por naturaleza. Separa gasto de adquisición, ingreso del servicio y cobros extraordinarios. No uses una venta futura hipotética para compensar un gasto real sin mostrar el supuesto.
Si vendes hosting, correo y administración juntos, calcula qué incluye cada paquete. Para una cartera mixta, el resultado general es la suma de las contribuciones de cada tipo de unidad menos los costos fijos compartidos. No existe un único número de clientes que puedas obtener con la fórmula simple sin definir también esa mezcla.
Un umbral matemático puede quedar fuera de tu capacidad
Antes de interpretar «11 unidades» como una meta operativa, comprueba cuántas admite el plan y cuántas puedes atender. El espacio, las cuentas, los recursos, las licencias y las horas de trabajo pueden imponer límites distintos. Llegar a uno de ellos puede obligarte a cambiar de plan o incorporar ayuda; en ese momento cambian F o V y debes calcular otro tramo.
Ejemplo de tiempo, también hipotético: con 20 horas mensuales disponibles y una hora recurrente por unidad, el límite aritmético es 20 unidades. No demuestra que puedas atenderlas: el promedio no refleja picos simultáneos, urgencias, vacaciones ni tareas de alta. Si el tiempo necesario es desconocido, no concluyas que la capacidad es ilimitada. Mide una operación acotada y revisa el supuesto.
Facturar tampoco es cobrar. Morosidad, cancelaciones, devoluciones, descuentos, pagos anuales anticipados y fechas de renovación cambian el efectivo del mes. El modelo supone unidades homogéneas y no calcula esos movimientos. Distingue siempre ingreso modelado, cobros realizados y obligaciones pendientes.
Qué hacer con el resultado, sin convertirlo en una promesa
- Si faltan costos: reúne condiciones y registros antes de confiar en el número. Mantén visible lo desconocido.
- Si la contribución no es positiva: revisa qué incluye el paquete y cómo se asignaron sus costos. El cálculo no prescribe subir precios, contratar personal o invertir.
- Si el umbral excede capacidad: compara escenarios de otro alcance o plan, cada uno con sus propios costos. También puedes decidir no ampliar la oferta.
- Si el umbral cabe: todavía debes comprobar demanda, cobros, calidad y carga de soporte. «Cabe en el modelo» no significa «se venderá».
- Si el resultado cambia mucho con un supuesto: identifica ese dato como prioritario para verificar; no escondas la sensibilidad detrás de un único resultado.
Un socio técnico puede asumir tareas concretas —administración, diagnóstico o escalamiento, según contrato— y cambiar el costo de servir una unidad. Compara esa cuota con el trabajo realmente incluido, las exclusiones y la coordinación que conservarás. No supongas que el precio más alto garantiza calidad ni que el más bajo siempre sale caro. Para delimitar lo que venderás, consulta el mapa de alcance de hosting y correo con marca blanca.
IA para encontrar omisiones, no para certificar ganancias
Puedes usar un borrador ficticio de costos para pedir a una herramienta de IA que señale conceptos duplicados, periodos mezclados o tareas sin valorar. Comprueba las operaciones con una calculadora y contrasta las condiciones con documentos reales: la IA puede inventar cifras o aceptar una clasificación equivocada. No cargues facturas identificables, listas de clientes o información financiera confidencial en un entorno no autorizado. Una persona mantiene la responsabilidad del modelo y de sus decisiones.
Prepara una consulta que permita comparar propuestas
Reúne el servicio y unidades que quieres modelar, la capacidad requerida, las tareas de soporte y las condiciones pendientes. Si quieres cotizar infraestructura o licencias con Cobalt Blue Web, solicita una propuesta con ese alcance, sin enviar datos personales de tus clientes. Pide separar cuotas base, conceptos por unidad y trabajos extraordinarios; después incorpora únicamente las condiciones confirmadas al cálculo.
Ejemplos educativos hipotéticos en MXN mensuales sin impuestos. No se calculan impuestos, utilidad neta, retorno de inversión ni viabilidad financiera. No es asesoría fiscal ni de inversión; para decisiones contables o compromisos reales, revisa la información con un profesional competente. Fuentes consultadas el 29 de octubre de 2026.